વર્ષ 2007થી ચાલી રહેલો કાનૂની વિવાદ ઉકેલાયો, વેટ ટ્રિબ્યુનલનો જૂનો આદેશ હાઈકોર્ટે કર્યો રદ
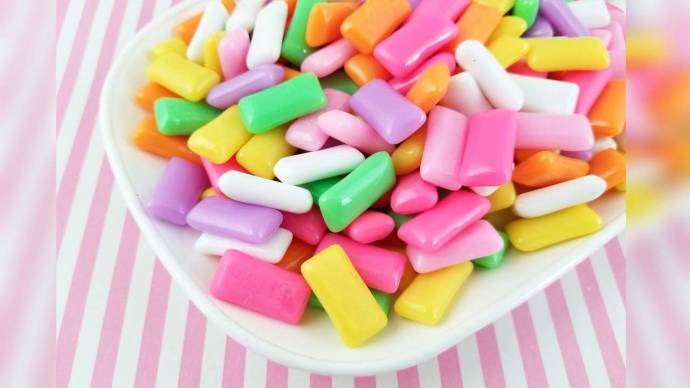
ચ્યુઈંગ ગમને મીઠાઈની શ્રેણીમાં ગણાવી ઓછો ટેક્સ વસૂલવાના વિવાદમાં ગુજરાત હાઈકોર્ટે મહત્ત્વનો ચુકાદો આપ્યો છે. હાઈકોર્ટે સ્પષ્ટ કર્યું છે કે સુગંધીદાર ચ્યુઈંગ ગમને ‘સ્વીટ્સ એન્ડ સ્વીટમીટ્સ’ની શ્રેણીમાં સામેલ કરી શકાય નહીં. આ સાથે જૂના વેટ કાયદા હેઠળ ચ્યુઈંગ ગમ પર 12.5 ટકા ટેક્સ વસૂલવાના નિર્ણયને માન્યતા મળી છે. બીજી તરફ, ચોક્કસ મીઠાઈઓ અને ખાદ્ય પદાર્થો માટે ઓછા દરે ટેક્સ લાગુ પડતો હતો.
આ સમગ્ર વિવાદ વર્ષ 2007માં શરૂ થયો હતો. ચ્યુઈંગ ગમ અને કેન્ડીનું ઉત્પાદન કરતી કંપની મેક ચ્યુ ફૂડ્સે 12.5 ટકા વેટના દર સામે વાંધો ઉઠાવ્યો હતો. કંપનીને આશરે રૂ. 9.83 કરોડના ટેક્સની માંગણીની નોટિસ મળતાં મામલો કાનૂની લડાઈ સુધી પહોંચ્યો હતો.
કંપનીએ વેટ ટ્રિબ્યુનલમાં અપીલ કરતાં ટ્રિબ્યુનલે ચ્યુઈંગ ગમને ‘સ્વીટ’ એટલે કે મીઠાઈની શ્રેણીમાં ગણ્યું હતું અને તેના પર 12.5 ટકાના બદલે 4 ટકા ટેક્સ લાગુ કરી શકાય તેવો નિર્ણય આપ્યો હતો. જોકે, રાજ્ય સરકારે આ નિર્ણય સામે હાઈકોર્ટમાં અપીલ કરી હતી અને ચ્યુઈંગ ગમને મીઠાઈની શ્રેણીમાં ન ગણવાની દલીલ રજૂ કરી હતી.
હાઈકોર્ટે ટ્રિબ્યુનલનો આદેશ રદ કરતાં જણાવ્યું કે જૂના વેટ કાયદા હેઠળ ચ્યુઈંગ ગમને ‘સ્વીટ્સ એન્ડ સ્વીટમીટ્સ’ની શ્રેણીમાં આવરી શકાય નહીં. પરિણામે, ચ્યુઈંગ ગમ પર 12.5 ટકા વેટ વસૂલવાના મુદ્દે રાજ્ય સરકારની દલીલને સમર્થન મળ્યું છે.
આ ચુકાદાથી વર્ષોથી ચાલી રહેલા ટેક્સ વિવાદનો અંત આવ્યો છે. જોકે, આ નિર્ણય જૂના વેટ કાયદા સાથે સંબંધિત છે. હાલના જીએસટી હેઠળ ચ્યુઈંગ ગમ પર કેટલો ટેક્સ લાગુ પડે છે, તે વર્તમાન જીએસટીના નિયમો અને ટેક્સ વર્ગીકરણના આધારે નક્કી થાય છે.